Kiedy zaczynam pracę z firmą, prędzej czy później widzę ten sam problem: wydatki na pozyskanie klientów wyglądają sensownie w krótkim horyzoncie, ale po kilku miesiącach rośnie frustracja. Kampania „działa”, tylko że zysk robi się iluzoryczny. Wtedy sięgam po wartość życiową klienta, bo to ona tłumaczy, czy dany strumień leadów ma sens długoterminowo.
W tym artykule pokazuję, jak liczyć wartość życiową klienta (CLV) w praktyczny sposób. Skupię się na tym, co faktycznie działa w firmach: od prostej kalkulacji po modele, które uwzględniają powtarzalność zakupów, churn i realne zachowania klientów. Opiszę też typowe błędy, które widziałem w audytach, oraz jak ułożyć dane, zanim zaczniesz liczyć.
Co kryje się pod pojęciem CLV i dlaczego ludzie mylą je z przychodem
CLV to skrót, który w praktyce oznacza „ile firma zarobi na kliencie w całym okresie relacji”. To ważne, bo przychód z pierwszego zamówienia mówi tylko, co stało się teraz. CLV odpowiada na pytanie, co będzie działo się dalej, jeśli utrzymasz relację i poprawisz ofertę.
Wiele zespołów myli CLV z „średnim koszykiem” albo z „wartością pierwszej transakcji”. Sam koszt pozyskania (CAC) potrafi wyglądać świetnie, jeśli klient kupi raz i zniknie. Gdy w grę wchodzi powtarzalność, CLV staje się papierkiem lakmusowym: pokazuje, czy model ma przyszłość.
W mojej pracy często zaczynam od rozmowy, jak mierzone są koszty obsługi klienta i jakie dane są w systemach. Jeśli wszystko jest w arkuszach po zakupach i nie ma historii relacji, liczenie CLV jest jak jazda bez mapy. Dlatego najpierw ustawiam logikę, a dopiero potem liczby.
Jakie pytania powinien rozwiązać CLV, zanim zaczniesz liczyć
CLV nie jest „ładnym wskaźnikiem do dashboardu”. Ma odpowiadać na konkretne decyzje: ile maksymalnie mogę wydać na pozyskanie klienta, na jakie segmenty warto celować, gdzie tracę pieniądze na etapie obsługi, oraz czy zmiana oferty zwiększa wartość w czasie.
Najczęściej CLV wykorzystuję do trzech rzeczy. Po pierwsze, do weryfikacji budżetów marketingowych. Po drugie, do priorytetyzacji segmentów klientów (np. według źródła pozyskania, kanału, wielkości zamówień). Po trzecie, do oceny działań retencyjnych: jeśli inwestuję w onboarding, program lojalnościowy albo serwis posprzedażowy, CLV mówi, czy to się spłaca.
Gdy w jednej z firm wdrażałem podejście do liczenia wartości klienta, okazało się, że kampanie „droższe” przyciągają klientów z wyższym CLV, a „tanie” leady kończą się szybkim odpływem. Decyzje budżetowe przestały być sporem o wrażenia, a stały się dyskusją o ekonomice.
Definicja wartości życiowej: przychód czy zysk?
Pierwszy dylemat jest prosty, ale potrafi rozwalić model, jeśli go zignorujesz: liczę CLV jako przychód czy jako zysk? Jeśli policzysz tylko przychód, CLV może kusić do przepłacania za pozyskanie. Marża i koszty obsługi są zwykle największym brakującym elementem.
W praktyce najczęściej liczę wartość życiową klienta jako marżę brutto albo marżę po odjęciu kluczowych kosztów. Minimalny poziom to: przychody minus koszty bezpośrednie (np. koszt produktu, realizacji, prowizje). Czasem dochodzą też koszty obsługi (np. wsparcie, zwroty) i koszty stałe przypisywane do klienta.
Jeżeli Twoja firma ma złożone struktury kosztów, nie próbuję od razu robić „perfekcyjnego” modelu. Najpierw buduję wersję, która jest użyteczna decyzyjnie. Potem ją dopracowuję, bo przy CLV jakość danych rośnie falami, a nie w jednym sprintcie.
Dane potrzebne do policzenia CLV: lista bez lania wody
Da się policzyć CLV, nawet jeśli dane nie są idealne, ale muszą spełnić kilka warunków. Potrzebujesz historii transakcji na poziomie klienta oraz informacji, jak długo relacja trwa. Bez tego nie ocenisz retencji ani churnu.
W praktyce przydają się następujące źródła: CRM (historia kontaktów, status relacji), system e-commerce lub fakturowanie (daty i kwoty zakupów), system obsługi klienta (zwroty, reklamacje, zgłoszenia), oraz dane o marży lub kosztach realizacji. Jeśli masz też dane o źródle pozyskania klienta, CLV nabiera drugiego życia: możesz analizować opłacalność kanałów.
Najbardziej „realne” modele CLV powstają, gdy potrafię połączyć te dane w jeden schemat. Zwykle zaczynam od identyfikatora klienta: spina on faktury, transakcje i podstawowe atrybuty. Gdy identyfikator jest niespójny, najpierw porządkuję problem, a dopiero potem liczę.
Model podstawowy: prosta kalkulacja CLV dla firm z powtarzalnymi zakupami
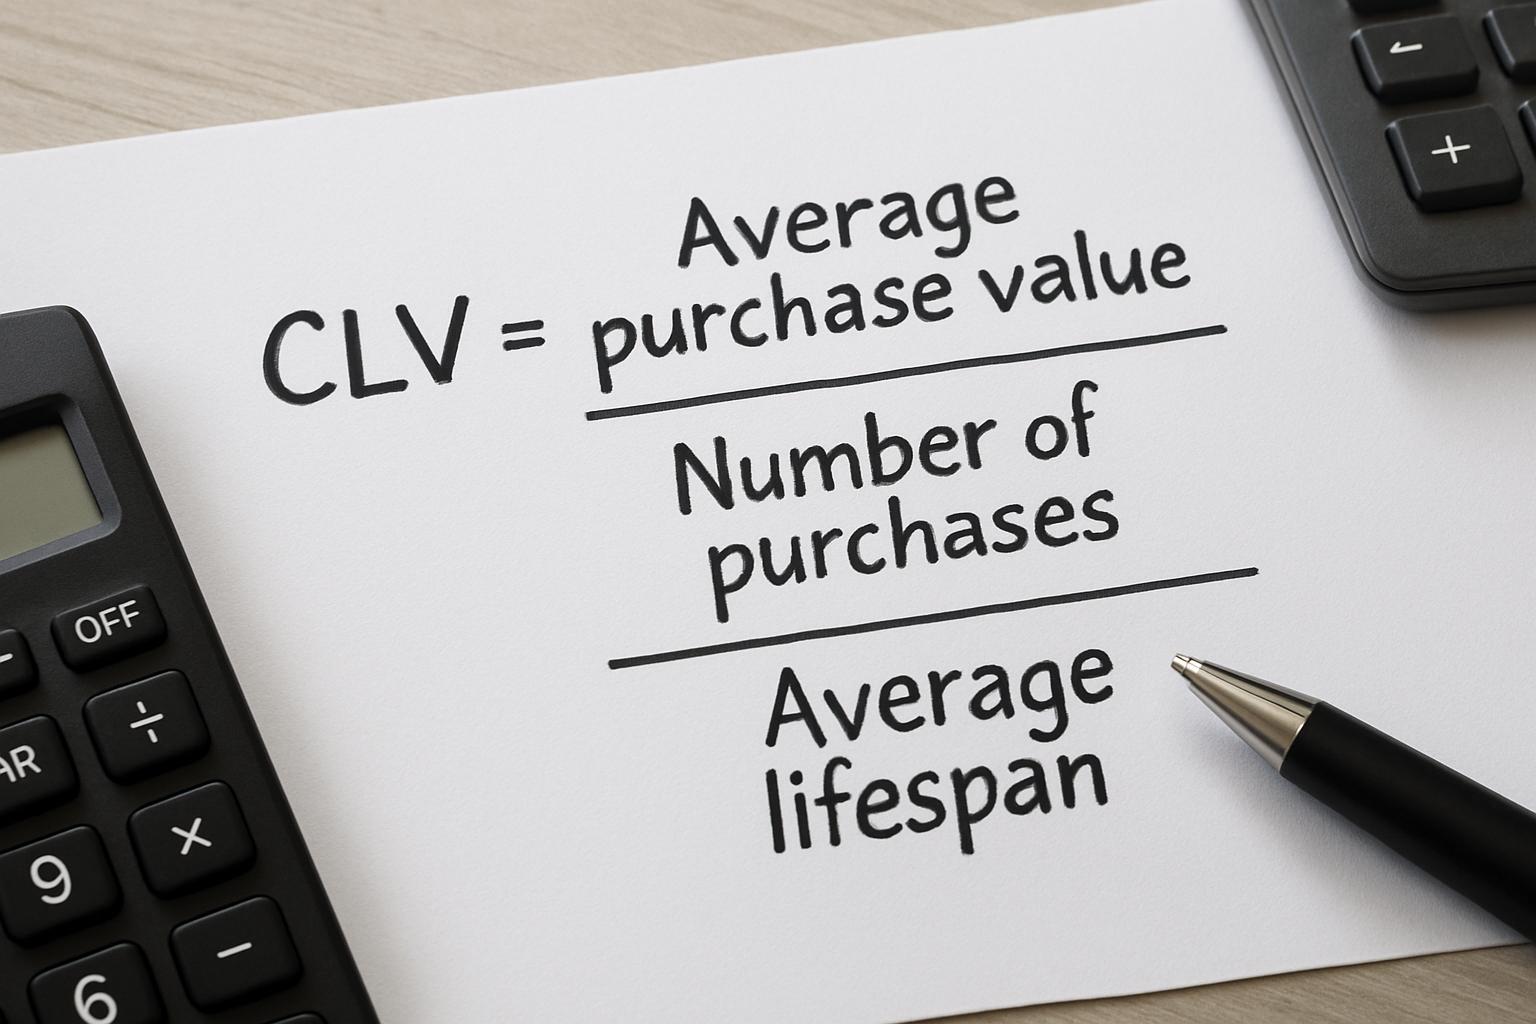
Zacznę od metody, która działa, jeśli masz powtarzalność i w miarę stabilną marżę. W tym podejściu CLV obliczam jako: średnia wartość zakupu razy liczba zakupów w czasie. Jeśli masz miesięczne zakupy lub cykliczne zamówienia, łatwiej przejść na model czasowy.
Wersja w uproszczeniu wygląda tak: biorę średnią marżę z transakcji, mnożę ją przez przewidywaną liczbę kolejnych transakcji, a następnie przez prawdopodobieństwo utrzymania klienta na dany horyzont. To nadal nie jest prognoza na lata jak w banku, ale jest dobrym punktem startowym.
Kiedy testowałem tę wersję w firmie usługowej z abonamentami, okazało się, że wystarczyła na poziomie decyzji budżetowych. Dopiero po kilku iteracjach dorzuciłem churn i dyskontowanie, żeby model lepiej odpowiadał rzeczywistości.
Najprostszy wzór i interpretacja
Jeśli chcesz, możesz zacząć od: CLV = średnia marża z okresu × oczekiwany czas utrzymania klienta. „Oczekiwany czas” można liczyć na podstawie obserwacji: jak długo klienci zwykle zostają, albo jak zmienia się odsetek aktywnych klientów w czasie.
W praktyce używam tego podejścia wtedy, gdy nie mam jeszcze dobrych danych do złożonych prognoz. Metoda jest prosta, a jej największa zaleta to to, że szybko pokazuje, czy kierunek jest dobry.
CLV w wersji retencyjnej: churn, kohorty i sensowna prognoza
Jeśli zależy Ci na tym, żeby model nie był „zgadywaniem”, przejdź do ujęcia retencyjnego. Najczęściej robię to przez kohorty: biorę grupę klientów pozyskanych w tym samym czasie (np. w danym miesiącu) i patrzę, jak zmienia się ich aktywność w kolejnych okresach.
Churn to odpływ, czyli odsetek klientów, którzy przestali kupować albo przestali być aktywni w danym oknie czasowym. Gdy policzysz churn w kolejnych miesiącach, możesz oszacować, jak długo przeciętnie klient „zostaje przy życiu”. Wtedy CLV staje się konsekwencją retencji, a nie tylko średniej.
W jednym z projektów kohorty pokazały coś, co nie było widoczne na poziomie średnich: klienci z określonego kanału wprawdzie kupowali mniej w pierwszych tygodniach, ale ich churn po trzecim miesiącu był niższy. Po zmianie priorytetów marketingowych poprawiła się ekonomia całości.
Jak liczyć churn w kohortach
Najczęściej przyjmuję, że klient jest „aktywny” wtedy, gdy dokonał zakupu w określonym czasie (np. w ostatnich 30 lub 90 dniach). Następnie dla każdej kohorty liczę, jaki odsetek aktywnych klientów przechodzi do kolejnego okresu.
Jeśli w miesiącu 0 w kohorcie masz 100 klientów aktywnych, a w miesiącu 1 aktywnych jest 70, to churn w tym przejściu wynosi 30%. Tę logikę stosuję dalej, budując mapę retencji.
Model oczekiwanej wartości w czasie
Kiedy masz kohorty i churn, CLV można liczyć jako sumę oczekiwanych marż w kolejnych okresach. Czyli: okres 1 ma określone prawdopodobieństwo bycia aktywnym i zakupienia, okres 2 ma inne, i tak dalej. To podejście nie wymaga wyrafinowanej matematyki, tylko uczciwych danych.
W moim praktycznym podejściu ustawiam horyzont, np. 12 albo 24 miesiące. Liczenie dalej ma sens dopiero wtedy, gdy churn i marża są stabilne, a dane są wystarczająco długie.
Dyskontowanie przyszłych zysków: kiedy to ma sens, a kiedy szkoda czasu
W finansach przywykliśmy do dyskontowania, bo pieniądz ma wartość w czasie. W marketingu często pomija się ten krok i w wielu firmach da się na tym wygrać. Są jednak sytuacje, w których dyskontowanie mocno porządkuje obraz.
Jeśli Twoja sprzedaż ma długi cykl decyzyjny albo klient generuje wartość dopiero po kilku miesiącach (np. w B2B, tam gdzie jest wdrożenie i przeszkolenie), to dyskontowanie pomaga lepiej porównać inwestycję w pozyskanie z efektem w czasie.
Z drugiej strony, jeśli prowadzisz e-commerce z krótkim cyklem zakupowym, dyskontowanie jest mniej istotne niż jakość danych o marży i churnie. W praktyce ograniczam się do prostych modeli, a dyskonto dokładam dopiero wtedy, gdy robię bardziej „inwestycyjne” analizy budżetowe.
Różne warianty CLV: historyczny, predykcyjny i model kohortowy
CLV można liczyć na kilka sposobów, a ludzie czasem kłócą się o to, czy „CLV jest liczone źle”, bo porównują różne definicje. Żeby tego uniknąć, wprowadzam prosty podział.
Pierwszy typ to CLV historyczny, czyli jaką wartość realnie wygenerował klient do tej pory. Ten wskaźnik jest dość bezpieczny, bo nie wymaga prognoz. Drugi typ to CLV predykcyjny, który próbuje oszacować przyszłą wartość. Trzeci to podejście kohortowe, gdzie wartość jest sumą oczekiwanych marż w kolejnych okresach na podstawie obserwowanej retencji.
W projektach operacyjnych lubię CLV predykcyjny dla zarządzania kampaniami, a historyczny traktuję jako kontrolę jakości. Jeśli predykcje systematycznie odbiegają od rzeczywistości, wracam do danych, definicji aktywności i parametrów churn.
CLV historyczny: po co go w ogóle liczyć
CLV historyczny jest świetny, bo mówi, co firma już wie. Sprawdza się w testach A/B i w analizie, czy nowa oferta zmieniła wartość klientów w czasie. Daje też „haczyk” na rozmowę z zespołami sprzedaży i obsługi: jeśli CLV rośnie, zwykle rośnie też retencja, a to jest sygnał, że działania dowozą.
Nie myl go jednak z prognozą. Historia nie przewidzi przyszłości, ale potrafi ostrzec przed błędami w modelu.
CLV a koszt pozyskania (CAC): jak zbudować ekonomię, a nie tylko wskaźnik
Najbardziej praktyczna część CLV zaczyna się dopiero wtedy, gdy zestawisz go z CAC. Wtedy przestajesz patrzeć na marketing jak na koszt, a zaczynasz traktować go jak inwestycję, która musi zwrócić marżę.
W prostym ujęciu: jeśli CLV jest wyraźnie wyższy od CAC, kampania ma sens. Jeśli różnica jest mała albo ujemna, problem zwykle leży w churnie, w marży lub w zły segmentacji.
W mojej praktyce przyglądam się też relacji CLV do CAC w segmentach. Czasem średnia jest „OK”, ale jeden kanał działa świetnie, a inny spala budżet. Bez segmentacji CLV staje się wygodną wymówką.
Prosty test decyzyjny
Nie potrzebujesz od razu wzorów na poziomie doktoratu. Wystarczy, że dla każdego segmentu policzysz oczekowaną wartość, od której odejmiesz koszt pozyskania. Jeśli wynik jest dodatni i rośnie wraz z retencją, masz kierunek.
To podejście jest szczególnie pomocne przy ograniczonych budżetach. Zamiast wchodzić w kosztowne eksperymenty, wybieram segmenty, w których CLV ma największą szansę wygrać.
Praktyczne podejście do liczenia CLV: krok po kroku
Teraz przejdę do procesu, który stosuję w pracy. Poniżej masz przebieg prac, który pozwala zbudować użyteczny model bez spędzania tygodni na analizie, zanim zobaczysz pierwsze wnioski.
Krok 1: ustal definicję „klienta” i „aktywną relację”
Zanim policzę CLV, muszę wiedzieć, co oznacza „klient” w Twoich danych. Czasem to konto, czasem osoba, a czasem firma. Jeśli identyfikacja jest nieprecyzyjna, wyniki będą rozjechane.
Równie ważne jest, co uznaję za aktywność. W e-commerce to najczęściej zakup w danym oknie czasowym. W modelu abonamentowym to utrzymanie subskrypcji. Ten element musi być spójny w całym modelu.
Krok 2: zbierz transakcje i połącz je z marżą
W praktyce każdy CLV opiera się na kwotach i marży. Jeśli masz tylko przychody, model da obraz, ale może prowadzić do błędnych decyzji. Dlatego łączę transakcje z kosztem realizacji lub marżą średnią.
Gdy marża jest zmienna zależnie od produktu albo kanału, wprowadzam warstwę „średnich ważonych”. Nie jest idealna, ale jest lepsza niż traktowanie całego przychodu tak samo.
Krok 3: zdefiniuj horyzont czasowy
Horyzont czasowy musi pasować do cyklu zakupowego. Jeśli kupujesz co trzy miesiące, patrzenie na 30 dni mija się z celem. Jeśli natomiast churn dzieje się w tydzień, liczenie na dwa lata będzie fikcją.
U mnie horyzont zależy od tego, co widać w danych. Jeśli mam pewny wzorzec retencji przez 12 miesięcy, zaczynam od 12. Potem, jeśli model wygląda stabilnie, rozszerzam.
Krok 4: policz retencję albo churn w okresach
Tworzę kohorty i liczę, jak zmienia się liczba aktywnych klientów w kolejnych miesiącach. Z tego buduję parametry do prognozy. Jeśli nie masz czasu na kohorty, możesz zacząć od globalnego churnu, ale to zwykle mniej trafne.
Ważne: jeśli segmenty są różne (np. różne źródła pozyskania), churn globalny często ukrywa prawdę. Wtedy lepiej rozbić model na segmenty.
Krok 5: policz oczekiwane marże w kolejnych okresach
Gdy mam marżę w okresie i prawdopodobieństwo aktywności, mogę sumować oczekiwaną wartość. To jest moment, w którym CLV przestaje być „ładną liczbą”, a staje się prognozą ekonomiczną.
Uwaga, którą często podkreślam: jeśli w kolejnych okresach marża jest inna (np. ceny rosną, pojawia się inna oferta), uwzględniam to w danych wejściowych. Model bez tego jest jak mapa bez skali.
Najczęstsze błędy w liczeniu CLV, które kosztują budżet
Widziałem sporo przypadków, gdzie CLV miało brzmieć „naukowo”, a w praktyce prowadziło do złych decyzji. Oto błędy, które najczęściej wracają.
Błąd 1: liczenie CLV jako przychodu bez uwzględnienia marży
Przychód jest łatwy do zdobycia, ale marża jest tym, co zostaje. Jeśli firma ma niską marżę na produktach o wysokim obrocie, CLV liczone jako przychód potrafi wyglądać jak zwycięstwo, podczas gdy to porażka ekonomiczna.
W takich sytuacjach najczęściej poprawiam model o koszt realizacji i prowizje. Dopiero wtedy wskaźnik staje się użyteczny.
Błąd 2: zbyt agresywny horyzont czasowy
Jeśli liczysz CLV na 36 miesięcy, ale realne dane masz tylko na 8 miesięcy, model opiera się na założeniach, które wcale nie muszą się utrzymać. CLV zaczyna udawać prognozę.
Zamiast tego zaczynam od horyzontu zgodnego z danymi, a dopiero potem, jeśli retencja jest stabilna, rozszerzam okres.
Błąd 3: błędna definicja aktywności i churnu
To jest klasyk: zespół uznaje „churn” dopiero wtedy, gdy klient odwoła subskrypcję, ale w danych transakcyjnych widać, że już wcześniej przestaje kupować. Wtedy churn jest zaniżony, a CLV zawyżone.
Ja zawsze dopasowuję definicję aktywności do tego, jak klient faktycznie generuje wartość. Jeśli wartość jest w zakupach, aktywność musi opierać się na zakupach.
Błąd 4: brak segmentacji
Uśrednianie potrafi być zdradliwe. Dwa kanały pozyskania mogą mieć podobny koszt pozyskania, ale zupełnie inną retencję. Kiedy to uśrednisz, wypadkowy CLV będzie „w środku”, a decyzje staną się zachowawcze.
Najczęściej wprowadzam segmentację po źródle pozyskania, typie klienta i koszyku początkowym. To zwykle wystarcza, by zobaczyć różnice.
Błąd 5: ignorowanie zmian w czasie
Jeśli w czasie zmieniłeś ofertę, ceny, warunki dostawy lub wsparcie, historyczny churn może nie opisywać przyszłości. Wtedy CLV z przeszłości przestaje być prognozą, a staje się opisem tego, co było.
W takich sytuacjach robię analizę „po zmianie” oraz wariant modelu historycznego, żeby wiedzieć, jak duża jest rozbieżność.
Jak wykorzystuję CLV w praktyce: budżety, segmenty i eksperymenty
W teorii CLV brzmi jak wskaźnik do raportowania. W praktyce najcenniejsze jest to, co z nim robię w decyzjach. Poniżej opisuję, jak wygląda to u mnie po wdrożeniu modelu.
Budżet marketingowy: przesunięcia tam, gdzie retencja jest lepsza
Jeśli model pokaże, że klienci z konkretnego kanału mają wyższy CLV mimo wyższego CAC, to przesuwam budżet. Zależy mi na tym, by nie płacić „za klik”, tylko za zdolność klienta do generowania wartości w czasie.
Przy tym nie robię jednego ruchu „wszystko albo nic”. Najpierw testuję mniejsze przesunięcia, obserwuję churn i sprawdzam, czy prognoza z modelu jest zgodna z rzeczywistością po 2–3 cyklach.
Priorytetyzacja obsługi: kto wymaga więcej troski
CLV bywa też narzędziem do zarządzania obsługą. Jeśli wiem, że klienci o wysokim CLV częściej zgłaszają problemy, a ich problem jest rozwiązywany wolno, to inwestycja w proces obsługi przynosi większy zwrot.
W jednym wdrożeniu zaproponowałem priorytetyzację zgłoszeń według segmentu. To zabrzmiało prosto, ale efekt był konkretny: poprawiła się retencja w grupie, która wcześniej odpływała po pierwszej wpadce.
Testy ofert: czy zmiany realnie podnoszą wartość w czasie
Jeżeli wprowadzam nową ofertę albo zmianę w onboardingie, nie patrzę tylko na konwersję pierwszego zakupu. Patrzę na to, czy rośnie CLV w kohortach po wdrożeniu. W ten sposób testy stają się „ekonomiczne”, a nie tylko „sprzedażowe”.
Tabela porównawcza: kiedy który model CLV ma sens
Żeby uniknąć błądzenia, zestawiam najczęściej spotykane podejścia w jednym miejscu.
| Model | Na czym bazuje | Kiedy ma sens | Główna słabość |
|---|---|---|---|
| Uproszczony (średnia wartość i liczba zakupów) | Średnie marże i przewidywana liczba transakcji | Gdy dane są skromne, a cykl zakupowy krótki | Nie zawsze dobrze oddaje churn |
| Kohortowy (retencja w czasie) | Kohorty i churn, suma oczekiwanych marż | Gdy retencja różni się między grupami | Wymaga spójnej definicji aktywności |
| Predykcyjny (prognoza przyszłych zakupów) | Modelowanie zachowań i prawdopodobieństwa zakupów | Gdy masz dużo danych i chcesz precyzji | Ryzyko błędnej generalizacji |
Jak CLV liczyć w firmach subskrypcyjnych i abonamentowych
W abonamentach sprawa jest często prostsza, bo churn jest ściśle powiązany z utrzymaniem subskrypcji. Ja liczę wartość w czasie jako: miesięczna marża na użytkownika razy oczekiwana liczba miesięcy utrzymania.
Jeśli abonament ma warstwy lub różne pakiety, wprowadzam osobne segmenty. Klient z tańszego pakietu może mieć wyższy churn, ale też potencjał migracji do wyższych planów. CLV bez segmentów w takich firmach bywa zbyt uproszczone.
W praktyce najlepiej działa podejście kohortowe na poziomie „użytkownik” i „okres”, plus uwzględnienie migracji planów, jeśli dane na to pozwalają. Nie musisz od razu robić skomplikowanej symulacji. Wystarczy dobra estymacja retencji per pakiet.
Jak CLV liczyć w e-commerce z koszykami i promocjami
W e-commerce wartość klienta jest mocno zależna od promocji, marży i zachowania zakupowego. Ten temat jest trudniejszy, bo klient może kupować rzadziej, a jego koszyk może się zmieniać.
Ja w takich przypadkach patrzę na marżę per transakcję i na to, jak często klient dokonuje kolejnych zakupów. Dla kohort liczę, jak zmienia się średnia wartość koszyka w czasie, a następnie sumuję oczekiwane marże.
Jeśli promocje są mocno sezonowe albo wprowadzane falami, rozdzielam dane na okresy. W przeciwnym razie model będzie mieszał czasy „wyprzedażowe” z „normalnymi”. To psuje jakość prognozy i wywraca CLV w górę lub w dół bez powodu.
CLV a zwroty, reklamacje i koszty obsługi: kiedy musisz je dodać
W wielu firmach ignorowanie zwrotów i reklamacji to błąd, który szybko wychodzi bokiem. Nawet jeśli klient kupuje często, zwroty potrafią zjadać marżę w całości.
Jeśli masz dane o zwrotach na poziomie zamówienia, włączam je do kalkulacji marży. To nie musi być pełny rachunek kosztów. Wystarczy, że przypiszę koszt zwrotu i reklamacji do odpowiednich transakcji lub do segmentu klientów.
W usługach z kolei koszty obsługi rosną wraz z intensywnością kontaktu. Dlatego, jeśli da się przypisać koszt wsparcia do klienta albo do liczby zgłoszeń, dodaję to do modelu. CLV staje się wtedy narzędziem bardziej „ekonomicznym”, a mniej „przychodowym”.
Praktyczna matematyka bez straszenia: jak myślę o oczekiwanej wartości
Najbardziej użyteczna idea, którą stosuję w CLV, to oczekiwana wartość. Zamiast przewidywać jeden scenariusz, zakładam kilka możliwych ścieżek i ważę je prawdopodobieństwem.
W kohortowym modelu prawdopodobieństwo bierze się z retencji. Klient, który przetrwa w okresie 1, ma inne szanse w okresie 2. W efekcie CLV jest sumą małych kawałków wartości, a nie jednym „strzałem”.
To podejście pomaga również w komunikacji z zespołami. Gdy ktoś pyta, skąd wynika CLV, nie muszę mówić „bo tak wyszło”. Mogę wskazać: z marży, z retencji i z horyzontu czasu.
Jak zbudować proces aktualizacji modelu CLV
Model CLV nie jest jednorazowym projektem. W praktyce jest narzędziem, które trzeba aktualizować, gdy zmienia się oferta, sezonowość, ceny albo źródła pozyskania.
Ja wprowadzam rytm: przynajmniej raz na kwartał przeliczam parametry churn i weryfikuję marżę. Jeśli w ostatnim kwartale doszły istotne zmiany, aktualizuję częściej albo rozdzielam dane na okresy.
Najważniejsze jest to, żeby model nie „zamroził się” w raporcie. Jeśli CLV pokazuje, że klienci się nie utrzymują, a w rzeczywistości firma właśnie usprawniła obsługę, to raport przestaje być pomocny.
Na koniec: jak podejść do CLV, żeby było narzędziem, a nie ozdobą
Jeśli miałbym sprowadzić sens CLV do jednej myśli, to jest nią prosta zasada: liczby mają prowadzić do decyzji. Liczę CLV tak, żeby dało się porównać kanały pozyskania, segmenty klientów i efekty zmian w ofercie oraz obsłudze.
Gdy zaczynasz, nie próbuj od razu budować najbardziej złożonego modelu. Najpierw ustaw definicję klienta i aktywności, połącz transakcje z marżą, policz retencję w kohortach i dopiero potem buduj prognozę. W takim porządku unikniesz większości błędów, które widuję w audytach.
Moje doświadczenie jest takie: CLV najbardziej pomaga wtedy, gdy wdrożysz go do procesu planowania budżetów i testów. Wtedy przestajesz pytać „czy reklamy dowożą wyniki”, a zaczynasz pytać „czy ci klienci będą zarabiać w czasie”. A to w marketingu jest najważniejsze, bo to właśnie tam decyduje się przyszłość firmy.
